
""
3.7.2. Kriisiolukorraks valmistumine ja kriisiolukorra lahendamine
Kokkuvõtvalt saab finantssektori osaliste kohustused KORKS-i mõttes jagada kahte etappi: kriisiolukorraks valmistumine ja kriisiolukorra lahendamine. See on illustreerivalt kokku võetud järgmises tabelis.
Tabel 37. Põhilised finantssektori ülesanded kriisiolukorraks valmistumisel ja kriisiolukorra ajal
| Kriisiolukorraksvalmistumine | Kriisiolukord, mis puudutab ka finantssektorit | |
Eesti Pank Elutähtsa teenuse toimepidevuse korraldaja; riiklik järelevalve mitte-finantsjärelevalve subjektidest ETO-de suhtes | Finantsinspektsioon KORKS järgne riiklik järelevalve finantsjärelevalve subjektidest ETOde suhtes; Finantsjärelevalve | Juhtroll Vabariigi Valitsusel (koostöös Rahandusministeeriumiga) (Eesti Pank ja Finantsinspektsioon jätkavad seadusest tulenevate ülesannete täitmist) |
Finantssektori asutused, kes on elutähtsa teenuse osutajad (pangad, olulised makseasutused ja e-raha asutused, olulised tehniliste teenuste osutajad) | ||
|
| |
Finantssektori asutused, kes ei ole elutähtsa teenuse osutajad (kindlustusandjad, investeerimisühingud, fondivalitsejad, krediidiandjad, väärtpaberite register jt) | ||
| Kriisiolukorraks valmistumise kohustust KORKS-ist ei tulene | Püsiva kriisiülesande täitmist ei ole, kuid Valitsus võib otsusega näha ette kapitalinõudeid, piirata või peatada tehingute tegemist (mh vajaduse korral määrata laenude intressimäära või peatada viiviste maksmise) | Kriisiolukorraks valmistumise kohustust KORKS-ist ei tulene |
Finantssektori vaatest on oluline tähele panna, et KORKS ei asenda valdkondlikke regulat-sioone, nagu finantskriiside ennetamise ja lahendamise seadust (FELS) ja Euroopa Liidu nn IT-turvalisuse ja kübervastupidavuse määrust 2022/2554 (DORA), vaid lisab neile riigikaitse ja ühiskonna toimepidevuse perspektiivi. Seetõttu peavad ETO-d arvestama, et lisaks tavapärasele operatsioonilise vastupidavuse juhtimisele tuleb tagada ka maksete ja teiste kriitiliste finantsteenuste toimimine kriisiolukorras.
KORKS-i § 1 lg 4 sätestab negatiivse kohaldumisala mõnda finantssektori osalist puudutava finantskriisiga seoses. Finantssektoris on eelkõige krediidiasutuste ja investeerimisühingute finantskriisi ennetamise ja lahendamise meetmed väga ulatuslikult juba reguleeritud FELS-iga. FELS põhineb EL-i õigusel (direktiivil 2014/59) ja vastav direktiiv on EL-i tasemel reaktsioon 2008. aastal aset leidnud globaalsele finantskriisile. Kuna maksevõimetute pan-
kade ja investeerimisühingute kriisilahendusraamistik juba eksisteerib, välistatakse KORKS-i kohaldumisalast nn tavapärane finantskriisi olukorra ennetamine ja lahendamine (EL-i ühtse kriisilahendusorgani SRB ja Finantsinspektsiooni koostöös toimuv kriisilahendusmenetlus).
Seda juhul, kui kriisiolukorra põhjustab konkreetset krediidiasutust või investeerimisühingut puudutav finantsmajanduslik olukord (nt likviidsusraskused, olulised vead finantsettevõtja riskijuhtimises jmt). KORKS-i ei kohaldata FELS-is ettenähtud meetmetele, kui finantsolukorra halvenemine on tekkinud põhjusel, mis ei ole seotud KORKS-i §-de 26, 28 või 30 alusel väljakuulutatud olukor-raga või selle tekke ohuga. Kui tegemist on riigiülese kriisiolukorraga, mis on seotud ka muude finants-sektori väliste valdkondadega, kohaldub suure tõenäosusega juba KORKS.
Kriisiolukorraks valmistumine finantssektoris
Püsiv kriisiülesanne osutada elutähtsat teenust KORKS-is ja selle alusel kehtestatud nõuete kohaselt tähendab lühidalt:
- valmistuda häireteks ja kriisiolukordadeks;
- tagada määratletud teenuse toimepidevus.
Üks kõige olulisem kohustus ettevalmistumise mõttes on koostada elutähtsa teenuse toimepi-devuse riskianalüüs ja kriisiplaan (KORKS § 12 lg 9) ning neid ajakohastada. Riskianalüüs peab
olema koostatud üheksa kuu ja kriisiplaan kümne kuu jooksul ETO-ks määramisest arvates
(KORKS § 83 lg 4 p 1).
Finantssektorile on oluline, et KORKS sätestab üldise raamistiku. Konkreetseid toimepidevuse nõudeid võib Eesti Pank elutähtsa teenuse toimepidevuse korraldajana KORKS-i § 82 lg 5 p 1 kohaselt täpsustada.
Lisaks kehtestab KORKS-i § 21 finantssektorile erisätte, mille kohaselt riskianalüüsi ja kriisiplaani finantssektorit puudutavas osas tuleb arvestada KORKS-i §-s 39 sätestatut. Näiteks tuleks riskianalüüsi koostamisel arvestada KORKS-i § 39 lg 1 p 2 Vabariigi Valitsusele antud õigust, mis näeb ette, et valitsus saab kehtestada investeeringute tegemise tingimused, sh kohustuse osta riigi emiteeritavaid võlakirju. Valitsus ei saa selle käigus kehtestada tingimusi finantsjärelevalve subjektile kohalduvate usaldatavusnormatiivide, kõlblike kohustuste minimaalse taseme nõude ja muude selliste nõuete täitmiseks vajalike investeeringute tegemise kohta.
KORKS näeb ette ka toimepidevuse testimise. (KORKS § 83 lg 11 punktid 6 ja 10).
Toimepidevuse tagamise osa on ka kohustus teavitada Eesti Panka (KORKS § 83 lg 11 p 9 ja 11):
- olulistest katkestustest;
- teenuse osutamist ohustavatest sündmustest;
- olulistest häiretest
Finantssektoris on teavitamine seotud ka DORA määruse ning krediidiasutuste seaduses (KAS) ja MERAS-is info- ja kommunikatsioonitehnoloogiaga (IKT) seotud intsidentide teatamise süsteemiga, et vältida dubleerivat aruandlust. Dubleerimise vältimiseks on täiendatud KAS-is ja MERAS-is intsidendist ja küberohust teavitamist nii, et kui ETO-st krediidiasutus, makseasutus või e-raha asutus teavitab tõsisest IKT-intsidendist Finantsinspektsiooni ning Riigi Infosüsteemi Ametit (vastavalt KAS-i §-le 924 või MERAS-i §-le 636), ei pea ta enam KORKS-i § 83 lg 11 p 2 kohaselt vastavat teavitust tegema. Finantsinspektsioonil on kohustus edastada sellised teavitused Eesti Pangale. Kui sündmus ei liigitu tõsiseks IKT-intsidendiks, teavitab ETO Eesti Panka vastavalt Eesti Panga kehtestatud teavitamise nõuetele. Lisaks vastavalt Finantsinspektsiooni seaduse § 4711 lg 1 punktile 3 võivad Finantsinspektsioon ja Riigi Infosüsteemide Amet vahetada omavahel muuhulgas teavet küberintsidentide ja küberohtude kohta ning muudes küsimustes, mis puudutavad elutähtsaid teenuseid osutavaid finantsjärelevalve subjekte.
KORKS näeb ette, et püsiva kriisiülesandega isik peab määratlema ka kriisiülesandega seotud töökohad, see kehtib ka finantssektori osapooltele (KORKS-i 13. ptk).
Elutähtsa teenuse osutaja finantssektoris peab (KORKS-i § 83 lg 11 p 12 kohaselt) määrama ülesannete täitmiseks kontaktisiku ning edastama tema kontaktandmed Eesti Pangale.
Elutähtsa teenuse toimepidevuse korraldaja võib ettekirjutusega kohustada ETO-d osutama teenust kehtestatud nõuetest erineval viisil ja erinevas ulatuses teatud tingimustel ka väljas-pool kriisiolukorda (erineb HOS-i regulatsioonist), vastavalt KORKS-i § 82 lõikele 11.
Samuti näeb KORKS § 85 uue kohustusena ETO-dele ette teha taustakontrolli teatud isikute suhtes elutähtsa teenuse toimepidevuse tagamisel. Lihtsustatult peavad ETO-d tegema taustakontrolli isikute suhtes, kes täidavad olulisi ülesandeid seoses toimepidevust tagavate infosüsteemide või läbipääsu- ja valvesüsteemide arendamise ja haldamisega, kriitilisele territooriumile, ehitistele, teabele või kontrollisüsteemidele ligipääsuga ning toimepidevuse planeerimise, investeeringute või riskihaldusega. Kontrollida tuleb isikusamasust ja karistatuse andmeid enne ülesande täitmisele asumist ja seejärel iga kahe aasta tagant, kasutades Riigikantselei hallatavat taustakontrolli teenust. Riskianalüüsis tuleb täpsemalt kindlaks määrata need elutähtsa teenuse toimepidevuse tagamise seisukohalt olulised ülesanded, mida täitva füüsilise isiku suhtes on taustakontrolli tegemine eesmärgipärane.
Kriisiolukorra lahendamine, kui see puudutab finantssektorit
Elutähtsate teenustega seotud kriisi lahendamisel on juhtroll Eesti Pangal ja n-ö tavapärases finantskriisiolukorras on juhtroll Finantsinspektsioonil. Ulatusliku finantskriisi puhul (ehk eriolukorra, erakorralise seisukorra ja sõjaseisukorra ajal), mis võib mõjutada ka finantssektorit, on erivolitus vajalike meetmete rakendamiseks antud Vabariigi Valitsusele. KORKS-i §-s 39 on sätestatud meetmed olulise avaliku hüve kaitseks. Oma olemuselt on tegemist ultima ratio meetmega, mida rakendatakse ainult äärmise vajaduse korral, kui tegemist on avalikule korrale ja julgeolekule täiesti ebatüüpilise ohuolukorraga, mida seadusandja ega täitevvõim ei ole suuteline tavaolukorras ette nägema.
Krediidiasutuste puhul tuleb arvesse võtta, et vastav järelevalve ja (mitme) krediidiasutusega seotud finantskriisi lahendamine kuulub Euroopa Keskpanga (ECB) ja EL-i keskse kriisilahendusorgani (SRB) pädevusse; temaga teeb koostööd Finantsinspektsioon. KORKS-i § 39 annab mh võimaluse valitsuse otsusega tagada teatud meetmetega finantssektori stabiilsus, kui nt ECB suunised ja otsused viibivad. Tähele tuleb panna, et meetmed, mida valitsus võib otsustada, peavad olema asjakohases olukorras sobivad, mõõdukad, vajalikud ning rakendatavad tingimusel, et finantssektori stabiilsust ja usaldusväärsust või kriitiliste funktsioonide jätkuvust ülemäära
ei kahjusta. Eriolukorra väljakuulutamine ei too valitsusele kaasa õigust kõiki §-s 39 nimetatud meetmeid rakendada. Kui on välja kuulutatud erakorraline seisukord, kuid see ei puuduta kuidagi finantssektori stabiilsust, ei ole tarvilik ega ka seaduslik seaduses toodud meetmeid finantssektorile kohaldada. Aga kui eriolukord või erakorraline seisukord mõjutab ulatuslikult elutähtsa teenuse – elektriga varustamise – osutamist ning mõjutab olulisel määral krediidiasutuste tööd, võib olla vajalik sektori stabiilsuse säilitamiseks meetmeid rakendada.
Valitsuse otsustusõigust illustreerib järgmine joonis.
Joonis 12. Finantssektorit mõjutav ulatuslik kriisiolukord
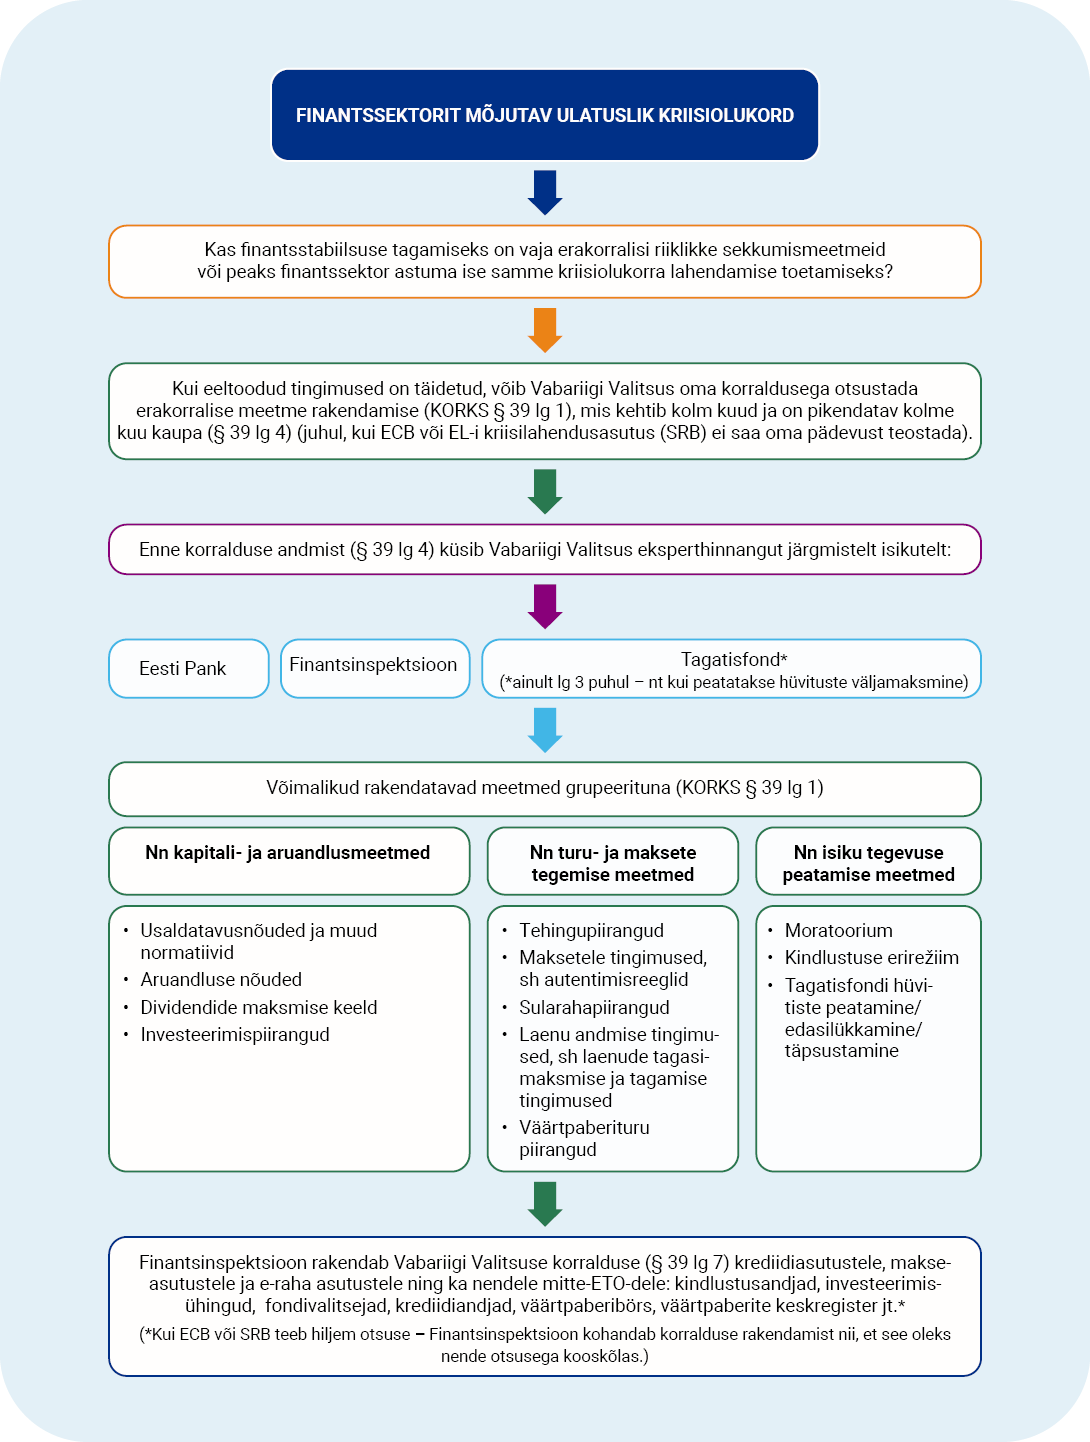
Valitsuse võimalus meetmeid rakendada eeldab ulatusliku kriisiolukorra eksisteerimist
KORKS-i tähenduses ja peab puudutama mh finantssektorit. Iga kriisiolukord ega erikord ei pea ilmtingimata tooma kaasa vajadust muuta finantssektori tavapärast toimimist ja järelevalvemudelit. Finantsinspektsioon (või Euroopa Keskpank) saab ka praegu ise rakendada üksikute pankade või muude finantsjärelevalve subjektide puhul samu ulatuslikke meetmeid – piirata teatud tehingute/toimingute tegemist (vt krediidiasutuste seaduse § 104) või võtta panga juhtimine üle (vt FELS-i §-d 36–37).
Viimati uuendatud 08.10.2026
Küsi või tee ettepanek
Kui leidsid käsiraamatust ebaselge või ebatäpse koha, sul on küsimus KORKS-i rakendamise kohta või ettepanek käsiraamatu täiendamiseks, anna sellest meile teada. Tagasiside aitab käsiraamatut ajakohastada ja praktilisemaks muuta.
Viimati uuendatud 02.10.2026